


EBITDA Bakış Açısı İle Bakımı Nasıl Kâr Merkezine Dönüştürebiliriz

Bakım profesyonelleri ve üst düzey yöneticiler çok iyi bilmeleri gerekir ki Bakım, İSG ve Satınalma arasında ayrı olarak alınan kararlar genellikle verimsizliğe, risklerin artmasına ve yatırım geri dönüşü (ROI) fırsatlarının kaçmasına sebep olur.
Bakım mühendisleri olarak bizler ekipmanın sorunsuz çalışmasını sağlarken, satınalma maliyet tasarrufunu yönetir, ISG ise yasalara uygunluk ve güvenliği yönetir. Ancak gerçek başarı bu ekiplerin beraber çalışmasından ortaya çıkar.
İçinde bulunduğumuz bu günlerde sanayi sektöründe çeşitli sebeplerden dolayı bir kriz ortamı bulunmakta maalesef. Bu da rekabetçi ortamı ve operasyonel mükemmellik başarısının önemini arttırmıştır.
EBITDA (FAVÖK- Faiz, Vergi, Amortisman ve İtfa Öncesi Kar) bir şirketin finansal başarısının bir göstergesi olarak ölçülür. Ayrıca ekonomik yeterlilikle de bağlantılı olduğunu ve bakım, ISG ve tedarik verimliliğini de doğrudan etkilediğini düşünüyorum.
Bu yazıda, EBITDA’nın nasıl güvenilir bakım stratejileri oluşturabileceği, ISG ve satın alma arasındaki iş birliğinin nasıl teşvik edilebileceğini açıklamaya çalışacağım.
Borsa ile ilgilenenler EBITDA kavramını çok iyi bilir. Bu veri şirket bilançoları konuşulurken sıkça değerlendirilir. Faiz ve vergileri hesaba katan net kârın aksine, EBITDA bir operasyonun kazanç potansiyelinin özüne iner ve şirketin operasyonel karlılığını net bir şekilde gösterir.
EBITDA sadece finansal bir metrik değildir. Oyunun kurallarını da değiştiren bir unsurdur.
EBITDA’nın Geleneksel Finansal Göstergelerden Farkı
Bakım performans göstergesi olarak takip ettiğimiz MTBF, OEE yada Arıza Süresi gibi KPI’lar operasyonel performansı izlememize yardımcı olurlar. Ancak bakım kararlarının finansal etkisini tam olarak yansıtamazlar.
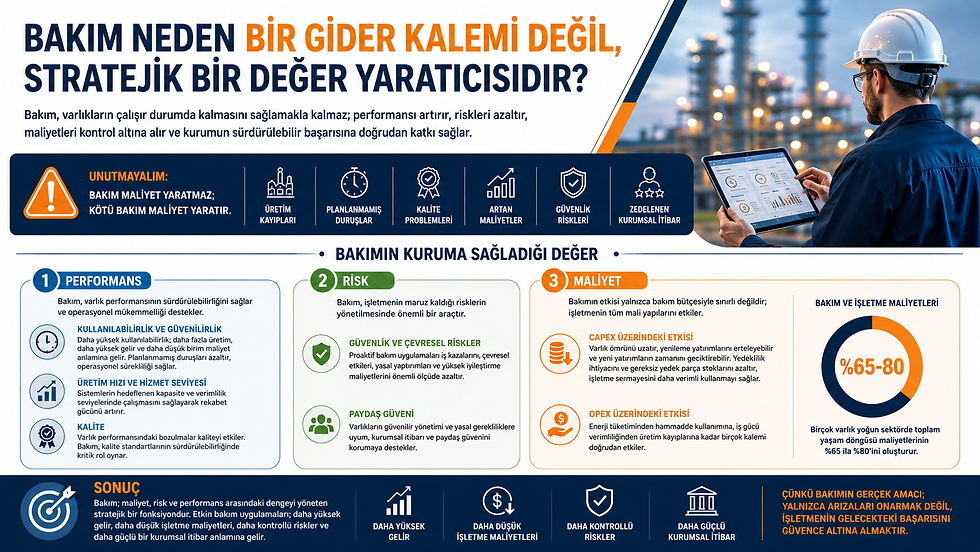
EBITDA'yı bakım stratejilerine entegre etmek, şirketlerin maliyet odaklı bir yaklaşımdan, kârlılığı doğrudan etkileyen değer odaklı bir stratejiye geçmelerini sağlar. Bakım, EBITDA ile uyumlu hale geldiğinde, şirketler güvenilirliğe yapılan yatırımların kârlılığı, varlıkların ömrünü ve verimliliği nasıl artırdığını açıkça gösterebilir.
Bunu ise şirket hedeflerinin tepeden tabana yayılımı ile gerçekleştirebiliriz. Yönetim hedeflerinden bağımsız ya da ilintisiz departman hedefi belirleyerek şirket karlılığını artırmanız imkansızdır. Bu sebeple de hedef belirleme süreci çok önemlidir.
Ekipman Güvenilirliğini Nasıl Finansal Avantaja Çevirebiliriz.
Ekipman güvenilirliği bize şunları sağlar:
Plansız kesinti sürelerinin azaltılması
Bakım ve yenileme maliyetlerinin düşmesi
Ekipman ömrünün uzaması
Enerji verimliliğinin artması
Bu faydalar doğrudan daha yüksek finansal başarıya, kestirimci bakım ve güvenilirlik merkezli bakım odaklı programların uzun vadeli yatırımları haklı çıkarmayı kolaylaştırır.
Neden Kestirimci Bakım ve Güvenilirlik Bazlı Bakım Faaliyetlerine Yatırım Yapmalıyız.
Kestirimci bakım faaliyetleri ve RCM düşünüldüğünde sistem odaklı çalışma şekli maalesef uzaktan bakılan yaklaşımlar olabiliyor. Bu teknolojilere & sistemlere yapılan ilk yatırım maliyetleri yüksek görünür. Ancak EBITDA odaklı bir yaklaşım aşağıdakiler ile ölçülebilir
ROI’yi göstermektedir.
Daha az plansız duruş
Gelişen iş gücü verimliliği
Gelişmiş ISG metrikleri
Artan ekipman kullanımı
Güvenilirlik Merkezli Bakımın Çıktıları
RCM, bakım yaklaşımının en yüksek değeri sağlayacak şekilde oluşturulmuş bir sistem yaklaşımıdır. RCM stratejilerini EBITDA hedefleri ile uyumlu hale getirmek için işletmeler şunları yapabilir;
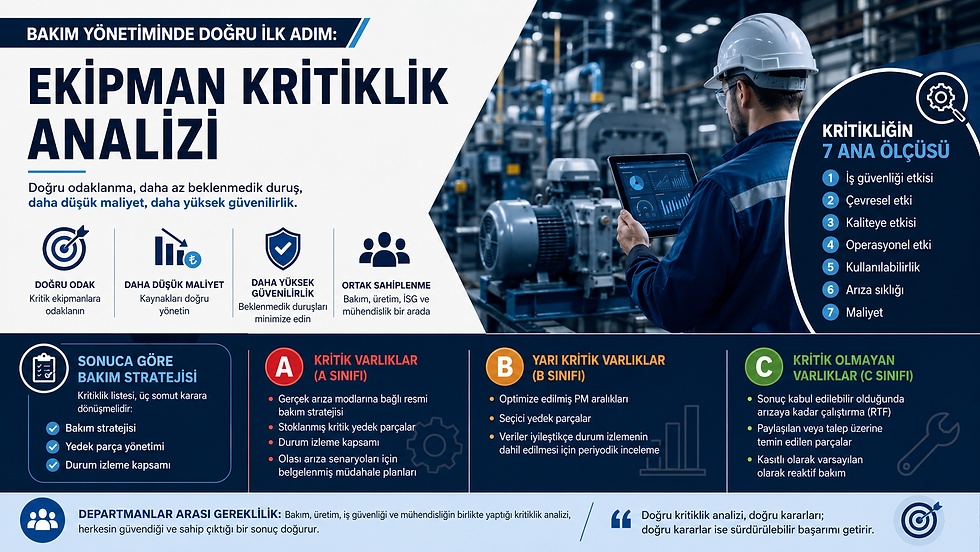
En önemli etkiye sahip kritik ekipmanlar öncelik verilebilir.
Güvenilirlik ve ISG’ye katkı sağlamayan gereksiz bakım aktiviteleri plandan çıkartılabilir.
Maliyet, güvenlik ve performansı dengeleyen risk temelli bir yaklaşım uygulayabilir.
Finans, Tedarik ve Bakım Arasındaki Uçurumu Nasıl Ortadan Kaldırabiliriz
Bakım yönetim sistemleri için finansman sağlamanın önündeki en büyük engellerden biri de karar vericiler arasındaki kopukluktur. Bakım, yatırım tavsiyelerini EBITDA etkisi ve ISG açısından değerlendirerek üst yönetim eşgüdümü ile ikna edici bir model oluşturulabilir.
Bakım giderlerinin operasyonel maliyet kalemi olarak üç veya dördüncü sırada yer aldığı bir işletmede bakım bütçesi ve yatırım bütçesi oluşturulmamış yada gözden geçirilmiyor ise bu işletme büyük ölçüde karlılığını da göz ardı ediyor demektir.
Önemli adımlar şunlardır:
Güvenilirlik iyileştirmelerinin finansal etkisini ortaya koymak (örn. “Arıza süresini %5 azaltmak, yıllık geliri 2 milyon dolar artıracaktır”).
Toplam ekipman kullanımı analizini sunarak proaktif bakımın uzun vadeli tasarruflarını göstermek.
Bakım hedeflerini şirketin KPI'larıyla uyumlu hale getirmek, güvenilirlik çabalarının karlılık, güvenlik ve üretim dahil olmak üzere şirketin genel karlılık hedeflerine katkıda bulunmasını sağlamak.
Örnek ile açıklamak gerekirse;
İşletmenizde yoğun olarak kullandığınız, kalite, enerji ve bakım maliyeti kalemlerine büyük etkisi olan risk sınıfı yüksek ısıl işlem fırınlarınız olduğunu düşünelim.
Çeşitli sebeplerden dolayı planlı bakım faaliyetlerini aksatıyor ve maliyet sebebiyle de periyodik olarak termografik analiz yapmıyorsunuz.
%50 doğalgaz tüketiminizin bu ekipmandan kaynaklandığını varsayalım. Yakıcılardaki bir problem size yüksek enerji maliyeti ve aynı zamanda kalitesizlik maliyeti olarak geri dönecektir.
1000C kadar çıkan sıcaklık sebebiyle de fırın izolasyon durumunu termografik analiz ile kontrol etmediğiniz için de izolasyon problemlerini erken tespit edemeyeceksiniz. Ve bu sebeple de bakım maliyetiniz artacaktır. Aynı zamanda da ısıl kaçaklardan dolayı gövdede ısıl gerilmeler arttığı için ekipman ömrünün kısaldığını gözlemleyeceksiniz.
Bakım Yönetimi, ISG ve Satınlama Beraber Çalıştığında Şirket Kazanır
Yakıcı arızaları azalır
Kalite problemi oranları düşer
Ekipman ömrü uzar
Yakıt verimliliği üst düzeye çıkar
Ekipman kullanım oranı artar
Yorumlar